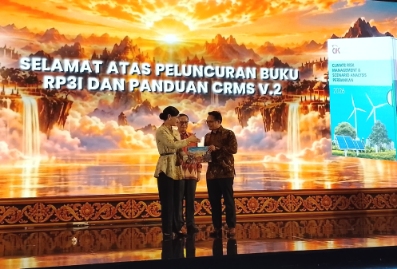
KUTA, TIVIBALI.com – Otoritas Jasa Keuangan (OJK) resmi meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 sebagai arah strategis lima tahun ke depan bagi industri perbankan nasional.
Peluncuran roadmap tersebut digelar pada Jumat, 2 Oktober 2026, bertempat di The Stone Hotel, Legian, Kuta, Badung, Bali. Hadir Kepala Eksekutif Pengawas Perbankan Dian Ediana Rae bersama pimpinan bank umum nasional.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menegaskan roadmap ini hanya akan berhasil jika menjadi komitmen bersama seluruh pimpinan perbankan.
“Roadmap akan tetap menjadi roadmap kalau kita tidak berkomitmen untuk bersama-sama berjalan menuju arah yang kita sepakati bersama,” tegas Friderica di hadapan para bankir.
Ia mengakui industri perbankan saat ini menghadapi tantangan berat akibat ketidakpastian global dan tensi geopolitik yang berdampak langsung pada operasional.
Menurutnya, dinamika pertumbuhan global, inflasi, dan arah kebijakan ekonomi-moneter mempengaruhi arus modal, investasi, likuiditas, hingga ekspansi usaha yang pada akhirnya memengaruhi profil risiko perbankan.
“Resiliensi perbankan bukan lagi menjadi bahasan, tetapi menjadi suatu keharusan,” ujarnya.
Kinerja Perbankan Masih Solid
Di tengah tekanan global, OJK mencatat kinerja sektor jasa keuangan Indonesia masih kontributif dan terjaga.
Per Agustus 2026, kredit perbankan tumbuh 13,65 persen (yoy) dan Dana Pihak Ketiga (DPK) tumbuh 10,92 persen (sesuai data rilis resmi OJK). Permodalan bank juga sangat kuat dengan Capital Adequacy Ratio (CAR) 24,1 persen dan Non Performing Loan (NPL) gross terjaga di level 2,11 persen.
Pasar modal domestik yang sempat konsolidasi sepanjang 2026 juga mulai pulih di awal triwulan III.
Sementara itu, piutang perusahaan pembiayaan tumbuh 1,60 persen yoy menjadi Rp514 triliun dan outstanding pinjaman daring (pindar) mencapai Rp106,94 triliun.
Waspada Risiko AI dan Iklim
Friderica menyoroti dua tantangan besar ke depan: disrupsi digital dan risiko iklim.
Perkembangan Artificial Intelligence (AI) dan blockchain dinilai mampu mendongkrak efisiensi, produktivitas, dan kualitas layanan perbankan. Namun, teknologi ini juga memunculkan risiko baru.
“Ini menuntut ketahanan siber dan ketahanan operasional, serta tata kelola pelindungan data dan perlindungan konsumen yang adaptif,” katanya.
Transformasi digital, lanjut dia, harus memberi manfaat nyata tanpa mengorbankan keamanan, akuntabilitas, dan kepercayaan masyarakat.
Selain itu, perubahan iklim, bencana alam, dan transisi menuju energi rendah karbon juga menjadi risiko nyata yang dapat mengganggu keberlangsungan usaha debitur dan akhirnya masuk ke dalam portofolio risiko bank.
“Karena itu, sustainability semakin menjadi bagian dari financing itu sendiri. Ini justru menjadi peluang bagi perbankan untuk membiayai transisi dan pembangunan infrastruktur berkelanjutan,” jelasnya.
Lima Prioritas Strategis dan CRMS 2026
Menambahkan penjelasan Friderica, Dian Ediana Rae menegaskan RP3I 2026-2030 disusun sebagai tindak lanjut implementasi Undang-Undang No. 4 Tahun 2026 tentang Perubahan atas UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), serta selaras dengan RPJMN 2025-2029.
Arah pengembangan dijabarkan dalam lima prioritas strategis: (1) Penguatan Kelembagaan dan Integritas; (2) Modernisasi Teknologi dan Ketahanan Digital; (3) Pendalaman Pasar Keuangan dan Penguatan Intermediasi termasuk Open Banking; (4) Keuangan Berkelanjutan dan Ketahanan Risiko Keberlanjutan; serta (5) Perizinan Terintegrasi dan Pengawasan yang Adaptif.
Implementasinya didukung empat enabler: ekosistem ekonomi, kesiapan data dan infrastruktur digital, kapasitas SDM, dan koordinasi pengawasan lintas sektor.
Sebagai bagian dari implementasi, OJK turut menerbitkan Panduan Climate Risk Management and Scenario Analysis (CRMS) 2026. Panduan ini menyempurnakan CRMS sebelumnya dengan pengkinian metodologi emisi karbon, skenario iklim, perluasan risiko fisik, serta penerbitan Buku 7 Standardized Solutions untuk membantu bank mengimplementasikan secara konsisten.
Friderica menutup dengan menegaskan bahwa perbankan Indonesia harus dibangun menjadi perbankan yang resilien, inovatif, produktif, serta terpercaya dengan menjaga keamanan data demi menjaga integritas sektor jasa keuangan nasional. (MAW)


Tinggalkan Balasan